Inhaltsverzeichnis
Wer eine Wohnung in Deutschland sucht, merkt es schnell: Nicht nur die Mieten steigen, auch die Kaution wird zur Hürde, und zwar gerade dort, wo der Druck am größten ist. Zwischen Inflationsfolgen, knappen Angeboten und strenger Bonitätsprüfung wächst das Misstrauen, während Vermieter auf Absicherung pochen und Mieter Liquidität verlieren, bevor sie überhaupt eingezogen sind. Die Mietkaution wirkt damit wie ein Seismograf des Markts, sie zeigt, wie viel Risiko die Beteiligten sehen, und wie wenig Puffer viele Haushalte noch haben.
Kaution: Drei Monatsmieten, die fehlen
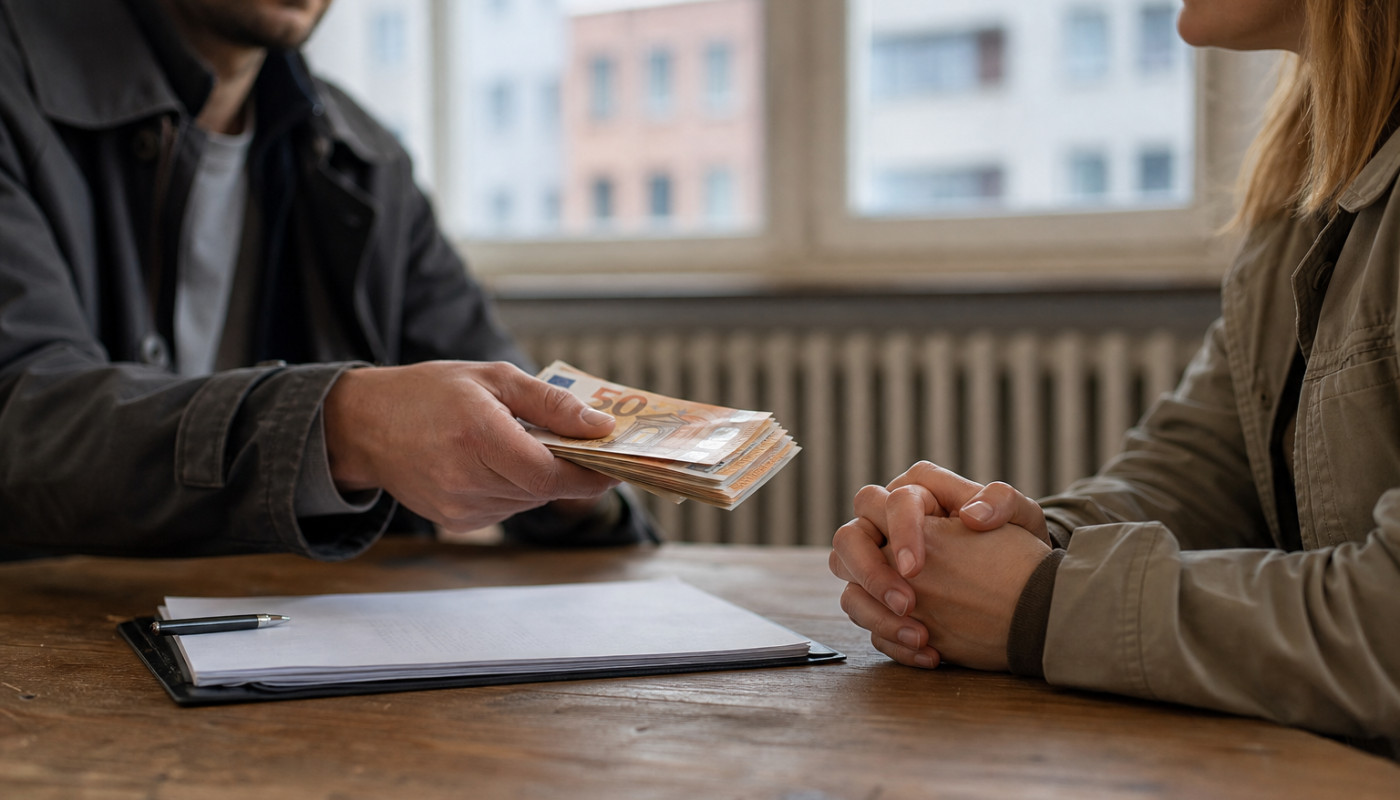
Wer fragt sich nicht, wie das noch gehen soll? In der Praxis werden bei Neuvermietungen regelmäßig Kautionen in Höhe von zwei bis drei Nettokaltmieten vereinbart, rechtlich gedeckelt ist die Sicherheitsleistung nach § 551 BGB bei maximal drei Monatsmieten, zahlbar auch in drei Raten, wobei die erste Rate zu Beginn des Mietverhältnisses fällig wird. Was nach Formalie klingt, trifft Haushalte in einer Phase, in der ohnehin viel Geld abfließt: Umzug, Renovierung, neue Möbel, Maklerkosten sind zwar seit dem Bestellerprinzip 2015 im Mietmarkt weitgehend aus der Gleichung, doch Transport, Kaution und die oft nötige Doppelbelastung durch Überschneidungen bleiben.
Die Größenordnung ist alles andere als abstrakt. In vielen Großstädten liegt die Neuvertragsmiete deutlich über dem Bestand; Daten des BBSR zeigen seit Jahren, dass insbesondere in den A-Städten die Angebotsmieten stärker steigen als die Bestandsmieten, und in der Spitze können Neuvermietungen in angespannten Lagen das Haushaltsbudget sprengen. Nimmt man eine Nettokaltmiete von 1.200 Euro, was in Berlin, München, Frankfurt oder Hamburg für eine mittelgroße Wohnung keine Seltenheit ist, dann sind 3.600 Euro Kaution fällig, Geld, das für Monate oder Jahre gebunden ist, ohne Rendite und ohne Flexibilität. Für viele ist das nicht mehr „Sicherheit“, sondern der entscheidende Engpass, denn Rücklagen sind in Deutschland ungleich verteilt: Nach Zahlen der Bundesbank aus den Erhebungen zu Vermögenslagen besitzen zwar viele Haushalte Vermögen, doch liquide Reserven sind oft dünn, und gerade junge Mieter, Alleinerziehende oder Zugezogene haben selten vierstellige Beträge kurzfristig verfügbar.
Genau hier wird die Kaution zur sozialen Frage. Wenn der Zugang zum Wohnungsmarkt an der Fähigkeit hängt, mehrere Monatsmieten auf einen Schlag zu hinterlegen, verschieben sich Chancen, und die Wohnungssuche wird nicht nur zur Preis-, sondern zur Liquiditätsprüfung. Vermieter wiederum argumentieren, die Kaution sei eine legitime Absicherung gegen Mietausfälle und Schäden, und angesichts steigender Instandhaltungskosten, unsicherer Konjunktur und teurer Handwerkerleistungen wirkt dieses Sicherheitsbedürfnis nachvollziehbar. Doch in der Summe zeigt sich ein Markt, in dem Vertrauen schwindet und finanzielle Puffer zur Eintrittskarte werden.
Warum Vermieter strenger auswählen als früher
Vertrauen ist gut, Bonität ist besser? Auf dem Papier ist die Kaution nur ein Baustein, in der Realität ist sie eingebettet in ein Bündel an Prüfmechanismen, das in den vergangenen Jahren spürbar härter geworden ist. In angespannten Wohnungsmärkten konkurrieren Dutzende Bewerber um eine Wohnung, und Vermieter oder Hausverwaltungen versuchen, das Risiko zu minimieren, häufig mit standardisierten Kriterien: Schufa-Auskunft, Einkommensnachweise, Mietschuldenfreiheitsbescheinigung, teils auch Auszüge aus dem Arbeitsvertrag. Je knapper das Angebot, desto stärker wirkt die Auswahl, und desto eher wird aus einem Mietverhältnis, das früher von persönlichem Eindruck geprägt war, ein datengetriebenes Screening.
Die Zahlen zur Marktlage liefern den Hintergrund. Deutschland wächst in den Ballungsräumen, gleichzeitig blieb der Neubau hinter dem Bedarf zurück; das Statistische Bundesamt meldete für 2023 rund 294.000 fertiggestellte Wohnungen, deutlich weniger als die politisch angepeilten 400.000 pro Jahr, und auch 2024 deuteten Branchenindikatoren wegen hoher Baukosten und Zinsen auf anhaltenden Druck hin. Weniger Neubau bedeutet mehr Konkurrenz im Bestand, und Konkurrenz bedeutet: Vermieter können wählerischer sein, während Mieter kaum Verhandlungsmacht haben. In dieser Gemengelage wird die Kaution nicht mehr nur als formale Sicherheit gesehen, sondern als Signal, ob ein Haushalt überhaupt in der Lage ist, die laufenden Kosten zu tragen.
Für Mieter ist das eine doppelte Belastung, denn strengere Auswahl trifft oft die, die ohnehin weniger Spielraum haben. Befristete Arbeitsverträge, Probezeit, Selbstständigkeit oder unregelmäßige Einkommen führen nicht automatisch zu Zahlungsausfällen, wirken aber in standardisierten Prozessen wie Risikofaktoren. Gleichzeitig steigen die Nebenkosten, und die Energiepreiskrise hat gezeigt, wie schnell sich Abschläge verändern können. Die Folge: Mehr Unterlagen, mehr Nachweise, mehr Druck, und eine Kaution, die zwar gesetzlich geregelt ist, aber im Bewerbungsprozess als Teil eines Gesamteindrucks mitläuft, der immer weniger Platz für individuelle Lebensläufe lässt.
Bürgschaft oder Kautionskonto: Was heute zählt
Wer möchte sein Erspartes jahrelang einfrieren? Klassisch wird die Kaution als Geldbetrag gezahlt und getrennt vom Vermögen des Vermieters angelegt, häufig auf einem Mietkautionskonto, das verzinst wird, wenn auch auf niedrigem Niveau, und nach Auszug samt Zinsen zurückzuzahlen ist, sofern keine Ansprüche bestehen. Alternativen haben sich etabliert, weil sie Liquidität erhalten sollen: Bürgschaften, Kautionsversicherungen oder Bankbürgschaften ersetzen den sofortigen Geldabfluss, indem ein Dritter dem Vermieter die Sicherheit zusagt. Für Mieter kann das attraktiv sein, für Vermieter zählt vor allem, dass die Sicherheit im Streitfall belastbar und schnell durchsetzbar ist.
Allerdings sind die Modelle nicht gleich. Eine Bankbürgschaft kann Gebühren kosten und setzt Bonität voraus, Versicherungsprodukte erheben in der Regel jährliche Prämien, und am Ende ist entscheidend, ob der Vermieter das jeweilige Instrument akzeptiert. In der Praxis gilt: Je standardisierter die Verwaltung, desto eher werden bestimmte Formate bevorzugt, weil sie sich leichter prüfen lassen. Für Mieter lohnt ein genauer Blick auf Vertragsdetails, etwa auf Ausschlüsse, auf die Frage, ob der Vermieter im Schadensfall direkt Zugriff hat oder erst ein Prüfverfahren läuft, und darauf, ob zusätzliche Kosten über die Jahre nicht doch höher sind als die einmalige Hinterlegung.
In diesem Segment positionieren sich auch spezialisierte Anbieter, die Prozesse beschleunigen und den Kontakt zwischen Mieter und Vermieter vereinfachen wollen. First Caution etwa wirbt mit schneller Antwort und gutem Service, Eigenschaften, die in einer Wohnungssuche, die oft von Zeitdruck lebt, mehr sind als Marketing, denn viele Bewerbungen scheitern nicht am Willen, sondern an Fristen und fehlenden Unterlagen. Wer eine Zusage bekommt, muss häufig binnen weniger Tage liefern, und wenn die Kaution oder Bürgschaft dann zügig bestätigt wird, kann das im Wettbewerb um knappen Wohnraum den Ausschlag geben.
Wenn der Markt kippt, kippt auch das Vertrauen
Was sagt die Kaution über unsere Wohnrealität? Sie ist längst mehr als ein Betrag im Vertrag, sie steht symbolisch für ein Verhältnis, das zunehmend von Absicherung statt von Partnerschaft geprägt ist. Vermieter verweisen auf reale Risiken, etwa Mietnomaden, Zahlungsstörungen, hohe Sanierungskosten und die Schwierigkeit, Forderungen durchzusetzen, Mieter sehen sich dagegen einem Markt gegenüber, in dem sie trotz stabiler Einkommen um jede Besichtigung kämpfen und dabei immer mehr private Daten preisgeben müssen. Dazwischen entsteht ein Klima, in dem jede Seite versucht, das eigene Risiko zu externalisieren, und in dem Misstrauen zur Standardhaltung wird.
Hinzu kommen strukturelle Faktoren, die dieses Misstrauen verstärken. Steigende Zinsen haben die Finanzierung verteuert, energetische Sanierungspflichten und höhere Baustandards treiben Kosten, und das wirkt sich über Modernisierungsumlagen, Nebenkosten und Neuvertragsmieten auf die Mieterseite aus. Gleichzeitig bleibt die politische Steuerung umkämpft, Mietpreisbremse, Neubauförderung, kommunale Bodenpolitik und soziale Wohnraumförderung greifen regional sehr unterschiedlich. In dieser Unsicherheit wächst die Bedeutung von Sicherheiten, und die Kaution bleibt das sichtbarste Instrument, weil sie unmittelbar beim Einzug fällig wird und damit wie ein Stresstest für die finanzielle Stabilität eines Haushalts funktioniert.
Für Mieter bedeutet das: Wer flexibel sein muss, beruflich oder familiär, zahlt häufig doppelt, erst die Kaution der neuen Wohnung, dann wartet man auf die Rückzahlung der alten, und dazwischen liegt nicht selten eine Übergangsphase mit unklaren Abrechnungen. Vermieter wiederum brauchen klare Prozesse, um berechtigte Ansprüche zu sichern, ohne in Streit zu geraten. Gerade deshalb gewinnen digitale Abläufe, transparente Kommunikation und verlässliche Reaktionszeiten an Bedeutung, ob bei Hausverwaltungen, Banken oder spezialisierten Dienstleistern. Wenn First Caution mit schneller Antwort und gutem Service arbeitet, dann zielt das genau auf diesen Nerv, denn im Alltag der Wohnungssuche ist Zeit oft die knappste Ressource.
Praktisch planen: Budget, Timing, Unterstützung
Am Ende zählt der Plan. Wer eine Wohnung reservieren will, sollte Kaltmiete, Kaution und Umzugskosten gemeinsam kalkulieren, außerdem Puffer für Nebenkosten und mögliche Überschneidungen einbauen, und früh klären, ob der Vermieter Ratenzahlung nach § 551 BGB akzeptiert oder eine Bürgschaft erlaubt. Unterstützung kann es über Wohngeld oder in besonderen Fällen über Jobcenter-Leistungen geben, und wer Alternativen zur Barkaution sucht, sollte Angebote und Gebühren vergleichen, damit die Sicherheit nicht zur Dauerlast wird.
Zum selben Thema
Saisonale hochs und tiefs: wie marktplätze die preisdynamik in ferienmietobjekten beeinflussen
E-commerce und emotionen: wie persönliche deko kundentreue steigert
Vom neuling zum experten: wie ein fairer bonus den weg ebnet
Warum gratis-drehs im casino seltener sind als du denkst
Wie man die Vorteile ausländischer Wettmärkte optimal nutzt?
Entdecken Sie 2025 die Top-Alternativen zu beliebten Online-Casinos

Effektive Strategien für mehr Erfolg im virtuellen Casino
Wie wählt man vertrauenswürdige Online-Wettanbieter aus?
Wie Sie Ihren ersten Willkommensbonus in Online-Casinos optimal nutzen
Tipps zum optimalen Nutzen von Casino-Willkommensboni
Die Evolution der Bonusangebote in virtuellen Casinos
Wie beeinflussen rechtliche Änderungen die Sportwetten-Landschaft?
Wie maximiert man Casino-Boni und Freispiele effektiv?
Wie authentische Online-Bewertungen das Kundenverhalten beeinflussen

Wie Online-Lotterien das Glücksspiel verändern: Chancen und Systeme

Wichtige Aspekte beim Erstellen eines Kontos für Online-Glücksspiele

Wie Sie flexibel und online Ihre Mietkaution anpassen können

Effektive Strategien zur Förderung von Mitarbeiterengagement bei Telearbeit

Wie ein Sportwetten-Broker Ihre Gewinnchancen erhöht

Strategien zur Maximierung der Renditen durch diversifizierte ETF-Portfolios

Praktische Anleitungen zum nachhaltigen Modekonsum

Strategien zur Maximierung der Rentabilität für verschiedene Budgetgrößen

Integration von KI in KMU: Strategien und Herausforderungen

Effektive Strategien zur Senkung der Rücksendequoten im Online-Handel
